


 KZ
 UZ
 BY
 KG
 AZ
 AM
 GE
 IN






Цифровые рубли – это обычные рубли, только в отдельном кошельке, который открывается в приложении твоего банка. Один цифровой рубль равен одному обычному, курс не меняется.
С 1 сентября 2026 года такой кошелёк можно открыть в крупных банках, а большие магазины и маркетплейсы начали принимать им оплату. Открывать его не обязательно. Если ничего не делать, всё останется как было: карта, наличные и переводы по номеру телефона работают по-прежнему.
Лимиты и условия в статье приведены ориентировочно, по состоянию на дату публикации. Банки и Банк России могут их поменять.
Что такое цифровой рубль простыми словами
Цифровой рубль – это деньги, которые лежат не в банке, а у Центробанка. Твой банк здесь как окошко: через его приложение ты видишь кошелёк, пополняешь его и платишь.
Отсюда главная особенность: деньги лежат не в банке, поэтому банк не платит на них проценты и кэшбэк. Зато если с банком что-то случится, деньги в кошельке останутся целы: зайти к ним можно через другой банк.
Кошелёк у каждого человека один. Подключить его можно к приложениям нескольких банков, но завести второй нельзя.
Это не криптовалюта. Курс к обычному рублю всегда один к одному, и срока годности у цифровых рублей нет.
Чем отличается цифровой рубль от безналичного рубля
Коротко: платить и переводить можно так же, как с карты, а копить невыгодно.
| Деньги на карте | Цифровой рубль | |
|---|---|---|
| Где лежат | В твоём банке | У Центробанка, банк только даёт доступ |
| Проценты на остаток | Есть на вкладе или накопительном счёте | Нет |
| Кэшбэк за покупки | Есть у многих карт | Нет |
| Переводы другим людям | Бесплатно минимум 100 000 ₽ в месяц, у многих банков больше | Бесплатно, без ограничений по сумме |
| Сколько можно положить | Сколько угодно | До 300 000 ₽ в месяц |
| Снять в банкомате | Да | Только после перевода на карту |
| Где принимают | Почти везде | В основном крупные сети и маркетплейсы |
Цифры в таблице приведены на дату публикации. Лимиты по карте у каждого банка свои, точные смотри в тарифах своего банка.
От наличных цифровой рубль отличается тем, что без телефона и интернета им не заплатишь.
Что изменилось с 1 сентября 2026 года: кто должен принимать цифровой рубль
Для покупателя обязательного ничего не появилось. Новые обязанности получили банки и магазины.
Двенадцать крупнейших банков, среди них Сбербанк, ВТБ, Т-Банк, Альфа-Банк и ПСБ, должны дать клиентам возможность открыть кошелёк. Большие магазины с оборотом больше 120 млн ₽ в год, которые обслуживаются в крупнейших банках, должны принимать оплату цифровым рублём.
Дальше круг расширится. С сентября 2027 года к ним добавятся магазины с оборотом больше 30 млн рублей в год, с сентября 2028 года – больше 20 млн рублей. Совсем маленькие магазины могут не подключаться вовсе.
Есть исключения и для больших сетей. Отдельный магазин сети может не принимать цифровой рубль, если у него оборот меньше 5 млн рублей в год или там нет связи и интернета.
Совет: отказ в маленьком магазине у дома, скорее всего, законный. А вот отказ в супермаркете крупной сети – это уже повод разобраться.
Как открыть счёт цифрового рубля
Кошелёк открывается в приложении твоего банка. Идти в отделение не нужно, скачивать отдельное приложение тоже.
Что понадобится:
- тебе 18 лет или больше, и у тебя российское гражданство;
- подтверждённая учётная запись на Госуслугах – через неё ты даёшь согласие;
- счёт в банке, который подключён к цифровому рублю.
Кошелёк открывается не мгновенно. В тесте редакции «Рамблера» в сентябре 2026 года ответ пришёл примерно через 4,5 часа. После этого пополняешь кошелёк с карты – и можно платить. Вернуть деньги на свой банковский счёт можно в любой момент.
Главное ограничение: на конец сентября 2026 года кошелёк открывается только с телефона на Android. На iPhone такой возможности в приложениях банков нет, и когда она появится, неизвестно.
Совет: в первый раз переведи в кошелёк небольшую сумму и сразу попробуй вернуть её на карту. Так поймёшь, как всё работает, и не будешь рисковать крупными деньгами.
Как оплачивать цифровым рублём и где можно расплатиться
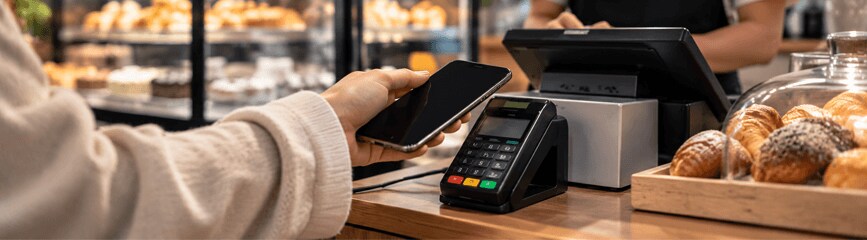
В магазине платишь по QR-коду, как при оплате по СБП. В интернет-магазине выбираешь цифровой рубль в способах оплаты. Принимают его не везде, в сентябре 2026 года в основном крупные сети и маркетплейсы.
Как платить цифровым рублём в магазине
Оплата на кассе занимает четыре шага:
- Скажи кассиру, что будешь платить по QR-коду.
- Открой в приложении банка раздел цифрового рубля и отсканируй код.
- Проверь сумму и название магазина.
- Подтверди оплату – деньги уйдут сразу.
Цифровой рубль принимают, например, в Магните, Дикси, Азбуке вкуса и Самбери, на обычных кассах и кассах самообслуживания. Принимает его и Fix Price.
Совет: спроси про цифровой рубль до того, как кассир пробьёт покупки, и держи карту под рукой.
Как оплатить цифровым рублём на Ozon и Wildberries
На Ozon, Wildberries и Яндекс Маркете при оформлении заказа появился способ оплаты «Цифровым рублем Банка России». Выбираешь его, переходишь в приложение банка и подтверждаешь платёж. Ozon на старте предупреждал, что способ работает в тестовом режиме, так что сбои возможны.
Способ оплаты выбирается в самом конце, а промокод Озон или Wildberries вводится раньше, в корзине. Перед тем как нажать «Оплатить», посмотри на итоговую сумму. Если после выбора цифрового рубля она выросла, какая-то скидка была только для другого способа оплаты, и выгоднее вернуться к нему.
Универсальный QR-код: как оплатить в магазине по QR-коду
Вместо нескольких QR-кодов на кассе постепенно остаётся один. Ты сканируешь его и сам выбираешь, как платить: по СБП, через сервис своего банка, в рассрочку или цифровым рублём.
Если навести на такой код обычную камеру телефона, откроется страница с суммой, названием магазина и вариантами оплаты. Если сканировать через приложение банка, ты увидишь только те варианты, которые умеет это приложение. Кешбэк и бонусы выбранного способа сохраняются.
Банкам дали время перейти на новый код до 1 марта 2027 года. До весны 2027 года на кассах ещё будут встречаться старые коды, где выбора нет.
Совет: если в приложении банка цифрового рубля среди вариантов нет, отсканируй тот же код камерой телефона – там будут все способы.
Самая частая ошибка на кассе – нажать «Оплатить», не глядя на экран. Сначала сверь сумму и название магазина, потом посмотри, какой способ оплаты выбран: скидка или бонус бывают привязаны к конкретному способу. На проверку уходит несколько секунд, а исправить ошибку после оплаты куда сложнее.
Для чего нужен цифровой рубль: плюсы и минусы
Обычному человеку цифровой рубль полезен в одном случае: когда нужно бесплатно перевести крупную сумму другому человеку. Для покупок карта с кешбэком выгоднее.
Плюсы простые. Переводы и платежи бесплатные, и лимита по сумме нет. По СБП бесплатно гарантированы только 100 000 рублей в месяц другим людям из каждого банка, дальше банк может взять до 0,5%, но не больше 1500 рублей за перевод. Кроме того, деньги в кошельке не зависят от конкретного банка.
Например, тебе нужно отправить родственнику 250 000 рублей. По СБП за часть суммы сверх бесплатного лимита банк может взять комиссию, а цифровым рублём перевод бесплатный. Одно только условие: у получателя тоже должен быть открыт кошелёк цифрового рубля.
Минусов больше. Нет процентов, кешбэка, вклада и кредита. Положить в кошелёк можно не больше 300 000 рублей за месяц – так решил Банк России 28 августа 2026 года. Тратить то, что уже лежит в кошельке, можно без ограничений. Платные дороги цифровым рублём не оплатить.
Банк за такие покупки кешбэк не даёт, поэтому вся выгода – в скидках самого магазина: акциях, баллах, промокоде Яндекс Маркета. Fix Price, например, начисляет баллы за покупку, чем бы ты ни платил.
Новый способ оплаты сам по себе покупку дешевле не делает. Считай итог: сколько вернётся кешбэком по карте, какую скидку даёт магазин, сколько баллов начислят. Если цифровой рубль в этом сравнении проигрывает, спокойно плати картой, а кошелёк оставь для переводов.
Совет: не держи в кошельке крупные суммы, на накопительном счёте они принесут проценты. Переводи туда столько, сколько собираешься потратить.
Если отказали на кассе или нужно вернуть покупку
Если крупный магазин обязан принимать цифровой рубль, но отказал, можно пожаловаться в Роспотребнадзор. Если ты возвращаешь покупку, деньги придут обратно в цифровой кошелёк.
При отказе сфотографируй кассу или чек и запиши дату, время и адрес магазина. С этим Роспотребнадзор сможет проверить магазин. Возврат работает по обычным правилам: ты обращаешься в магазин, магазин возвращает деньги.
Отдельного приложения «Цифровой рубль» нет. Если тебе предлагают скачать его по ссылке, «активировать кошелёк» по телефону или назвать код из СМС – это мошенники. Клади трубку.
Любой новый способ оплаты сначала пробуй на недорогой покупке. Сохрани чек и подтверждение оплаты из приложения: если товар придётся вернуть, ты будешь точно знать, куда и какую сумму ждать, и не придётся искать деньги по всем счетам.
Что будет, если ничего не делать
Ничего. Кошелёк сам не откроется, писать отказ не нужно, карты и наличные работают как раньше.
Цифровой рубль – просто ещё одна возможность, пользоваться ею не обязательно. Привычные способы сэкономить тоже никуда не делись: карта с кешбэком и промокод М.Видео или Читай-города работают как раньше.
Совет: если кто-то торопит тебя открыть кошелёк «срочно», насторожись. Открыть его можешь только ты сам в своём приложении.
Частые вопросы
Обязательно ли открывать цифровой рубль?
Нет. Кошелёк открывают только по собственному желанию, и никто не может сделать это за тебя.
Когда введут цифровой рубль в России?
Уже ввели: массовый запуск прошёл 1 сентября 2026 года. Магазины будут подключаться до сентября 2028 года.
Заменит ли цифровой рубль наличные?
Нет. Наличные деньги, средства на карте и цифровые рубли работают одновременно и равны между собой.
Будут ли платить пенсию цифровыми рублями с 1 сентября?
Только если ты сам этого захочешь. Без согласия выплаты в цифровые рубли не переводят.
Переведут ли зарплату в цифровые рубли?
Сам работодатель этого сделать не может, нужно твоё согласие. Получать зарплату в цифровых рублях для тебя бесплатно.
Какие штрафы ввели с 1 сентября 2026 года?
Покупателей не штрафуют. Магазину, который обязан принимать цифровой рубль, но отказал, грозит штраф до 50 000 рублей.
Что значит открыть счёт цифрового рубля?
Это значит завести личный кошелёк у Центробанка. Это не вклад и не новая карта, открытие бесплатное, а закрыть кошелёк можно в любой момент.
Можно ли пополнить кошелёк наличными?
Напрямую нет. Сначала положи наличные на карту через банкомат, потом переведи их в кошелёк.
